Dirección
Carrer del Doctor Pi i Molist, Nou Barris, 08016 Barcelona
Nuestro horario
Lunes a Sabado: 9:00 - 14:00/ 16:00 - 20:00
Domingo cerrado

Sí, puedes vender un piso aunque todavía estés pagando la hipoteca. No necesitas esperar a terminar todas las cuotas: puedes utilizar parte del dinero de la compraventa para saldar la deuda con el banco y tramitar la cancelación de la hipoteca en el Registro de la Propiedad.
Lo importante es conocer cuánto debes, por cuánto puedes vender la vivienda y qué gastos tendrás que asumir. Con esos datos podrás calcular cuánto dinero te quedará después de la operación.
En esta guía te explicamos cómo hacerlo, con un ejemplo numérico basado en el precio medio de oferta de Nou Barris, los gastos que debes revisar y las posibles exenciones fiscales.
El procedimiento habitual consiste en liquidar la deuda hipotecaria durante la compraventa. El banco calcula el importe pendiente y el comprador destina una parte del precio a pagar esa deuda. El resto, descontados los gastos que correspondan, se entrega al vendedor.
El Banco de España explica este procedimiento en su guía sobre la venta de un inmueble con hipoteca.
Hay cinco pasos principales:
Importante: pagar la última cuota o liquidar anticipadamente el préstamo no elimina automáticamente la inscripción de la hipoteca del Registro. La cancelación registral requiere sus propios trámites.
Puedes consultar los pasos en la guía del Banco de España sobre la cancelación registral de una hipoteca.
Para saber si te interesa vender ahora, conviene hacer números antes de poner la vivienda en el mercado.
Según idealista, el precio medio de oferta de las viviendas en Nou Barris alcanzó 3.318 €/m² en septiembre de 2026. Este dato sirve como referencia general del distrito; no garantiza que una vivienda concreta pueda venderse a ese precio.
Veamos un ejemplo ilustrativo con una vivienda de 70 m².
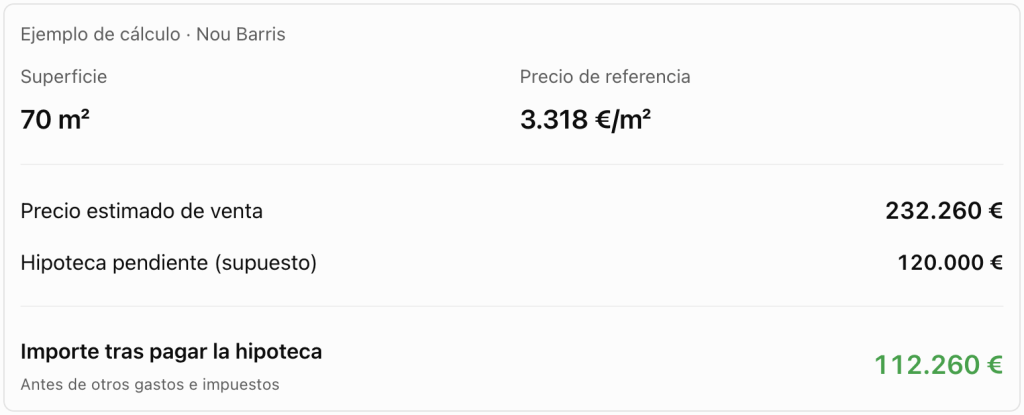
El cálculo es sencillo:
232.260 € de venta − 120.000 € de hipoteca pendiente = 112.260 € antes de los demás gastos e impuestos de la operación.
Pero queda una cuestión importante: ¿cuánto dinero recibirías si además tuvieras que pagar una comisión inmobiliaria?
En España no existe un porcentaje único obligatorio de comisión inmobiliaria. La tarifa depende de las condiciones pactadas con cada agencia. Para ilustrar el impacto económico, utilizaremos una comisión hipotética del 3 % más el IVA general del 21 %.
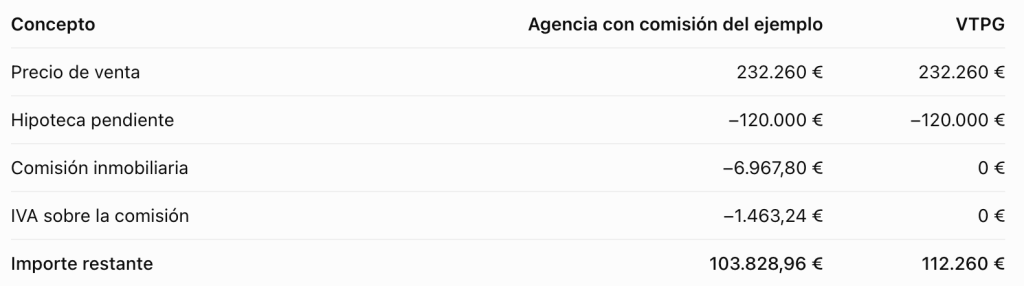
Ahorro ilustrativo de comisión con VTPG
En este ejemplo, vender sin comisión para el vendedor supone conservar 8.431,04 € más, antes de los demás gastos e impuestos.
Este cálculo no es una oferta de valoración ni una garantía de precio. La comisión del 3 % es un supuesto ilustrativo, no una tarifa universal. El ejemplo tampoco incluye cancelación registral, posible compensación por amortización anticipada, plusvalía municipal ni IRPF.
Puedes solicitar una valoración gratuita para obtener una estimación adaptada a tu piso, su estado y su ubicación.
Conoce el valor orientativo de tu vivienda y estudia cuánto podrías recibir al venderla sin pagar comisión inmobiliaria como vendedor.
Este escenario requiere especial atención. Si vendes por menos de lo que debes al banco, el precio de compraventa no será suficiente para liquidar toda la deuda.
Por ejemplo:
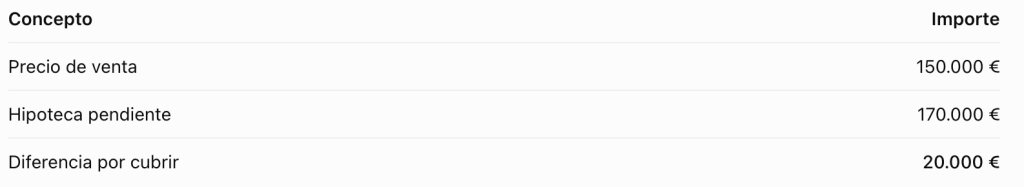
En este caso, faltan 20.000 € para saldar la hipoteca, sin contar los demás gastos de la operación.
Para completar la venta tendrás que aportar la diferencia con fondos propios o negociar una solución con la entidad financiera. El banco debe aceptar la estructura de la operación; vender la vivienda no extingue por sí solo la deuda restante.
Si prevés que el precio no cubrirá la hipoteca, solicita al banco el saldo actualizado y analiza tus opciones antes de firmar un compromiso de venta.
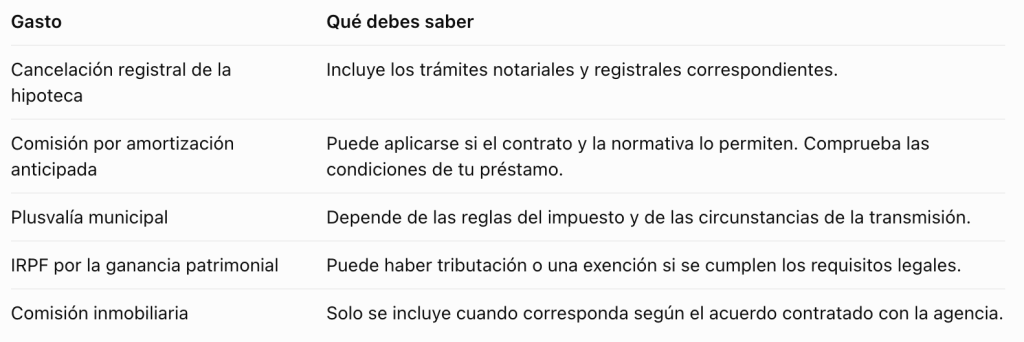
Además de liquidar la deuda, debes revisar los siguientes conceptos.
En este supuesto, la venta no genera dinero suficiente para cancelar toda la deuda. Faltarían 20.000 €, además de los posibles gastos adicionales.
¿Qué alternativas existen?
En determinadas situaciones de especial vulnerabilidad pueden existir medidas específicas para deudores hipotecarios, sujetas a requisitos legales. La dación en pago, por ejemplo, no es una solución automática por el simple hecho de que la deuda supere el precio de venta.
Si este es tu caso, conviene estudiar las cifras y hablar con tu entidad antes de asumir compromisos de venta que no puedas completar.
El Banco de España indica que el certificado de deuda cero debe expedirse gratuitamente. Si encargas al banco la tramitación de la cancelación registral, puede cobrar los gastos y comisiones correspondientes a ese servicio, informándote previamente. El impuesto de actos jurídicos documentados del trámite de cancelación está exento de pago, aunque la escritura y la inscripción pueden generar gastos.
Puede existir una compensación por amortización anticipada, pero no se aplica automáticamente ni tiene un porcentaje universal. Depende de la fecha y condiciones del préstamo, de su modalidad y de la normativa aplicable.
Antes de cerrar la venta, consulta el contrato y solicita al banco el importe exacto que aplicará en la fecha prevista. Puedes revisar las explicaciones del Banco de España sobre la cancelación anticipada.
La hipoteca pendiente y el IRPF son cuestiones distintas. La deuda bancaria determina cuánto dinero necesitas para liquidar el préstamo; el IRPF depende, entre otros factores, de si has obtenido una ganancia patrimonial y de si cumples los requisitos de alguna exención.
Por eso, no debes calcular el IRPF restando simplemente la hipoteca pendiente al precio de venta. La ganancia patrimonial se determina atendiendo al valor de transmisión y al valor de adquisición, con los ajustes fiscales que correspondan.
Si vendes tu vivienda habitual y reinviertes el importe obtenido en adquirir otra vivienda habitual, la ganancia patrimonial puede quedar exenta si se cumplen los requisitos legales.
Entre las condiciones relevantes:
Consulta los requisitos completos en la Agencia Tributaria: exención por reinversión en vivienda habitual
La ganancia patrimonial por la venta de la vivienda habitual está exenta de IRPF si el propietario tiene más de 65 años, siempre que se cumplan las condiciones legales aplicables. La Agencia Tributaria también contempla supuestos de dependencia severa o gran dependencia.
La vivienda debe cumplir la definición fiscal de habitual, que incluye reglas específicas sobre el momento de residencia y el período anterior a la venta.
Puedes consultar los detalles en la Agencia Tributaria: venta de la vivienda habitual por mayores de 65 años
Antes de calcular tu beneficio neto, revisa tu caso con un asesor fiscal si tienes dudas sobre el valor de adquisición, las mejoras, los gastos deducibles o los requisitos de una exención.
Sí. Una opción habitual es vender la vivienda actual, liquidar la hipoteca con parte del precio y utilizar el dinero restante para comprar otra vivienda.
Por ejemplo, si vendes por 232.260 € y debes 120.000 €, te quedan 112.260 € antes de los demás gastos e impuestos. Ese importe puede servir como parte de la entrada de una nueva vivienda, pero debes descontar primero los costes reales de la operación.
Si quieres acogerte a la exención por reinversión en vivienda habitual, revisa sus requisitos fiscales por separado: utilizar el dinero para comprar otra vivienda no garantiza automáticamente la exención.
En determinadas operaciones, el comprador puede asumir la hipoteca existente mediante una subrogación, pero la operación requiere la intervención y aceptación de la entidad financiera según corresponda.
No basta con que comprador y vendedor estén de acuerdo. Antes de contar con esta alternativa, consulta al banco si acepta la subrogación y qué condiciones aplicaría.
Si no se realiza esa operación, el procedimiento habitual consiste en liquidar la deuda durante la compraventa y tramitar la cancelación registral.
No calcular el saldo actualizado. El importe pendiente puede variar hasta la fecha de la firma. Solicita al banco una cifra válida para la operación prevista.
Confundir el dinero restante con el beneficio neto. Restar la hipoteca al precio no incluye automáticamente todos los gastos, impuestos y posibles comisiones.
Dar por hecho que no pagarás IRPF. Las exenciones tienen requisitos específicos. Comprueba si puedes aplicarlas antes de estimar el resultado fiscal.
Olvidar la cancelación registral. Liquidar el préstamo y eliminar la carga inscrita son trámites diferentes.
Fijar el precio sin analizar el mercado local. Un precio medio por metro cuadrado sirve como orientación, pero el estado, la superficie, la planta, la luz, el ascensor y la ubicación concreta pueden cambiar la valoración de una vivienda.
Aceptar una comisión sin comparar el resultado económico. Solicita las condiciones por escrito y calcula cuánto dinero conservarías con cada alternativa.
Sí. Puedes venderlo y utilizar parte del precio de compraventa para liquidar la deuda con el banco, coordinando el pago y la cancelación de la carga hipotecaria.
Sí, siempre que la operación permita resolver la deuda o exista un acuerdo con la entidad. Si el precio no cubre el saldo pendiente, tendrás que aportar la diferencia o negociar una solución aceptada por el banco.
No existe un importe único para todos los casos. Los gastos dependen de la tramitación notarial y registral, de si encargas la gestión a una entidad o la realizas por tu cuenta y de las condiciones del préstamo. El certificado de deuda cero debe ser gratuito.
Puede existir una ganancia patrimonial sujeta a IRPF, pero determinadas operaciones pueden acogerse a una exención, como la reinversión en otra vivienda habitual o la transmisión de la vivienda habitual por mayores de 65 años, si se cumplen sus requisitos.
Sí. Puedes liquidar la hipoteca con parte del precio de venta y utilizar el importe restante para la nueva compra. Comprueba los gastos e impuestos y, si corresponde, los requisitos de la exención por reinversión.
No existe una comisión inmobiliaria única obligatoria para todos los vendedores. Las condiciones económicas dependen del servicio contratado. Vendes tu Piso Gratis trabaja con un modelo de venta sin comisión para el vendedor, por lo que puedes consultar las condiciones de su servicio antes de tomar una decisión.
Tener una hipoteca pendiente no te impide vender tu vivienda. Lo importante es conocer el saldo que debes al banco, fijar un precio de venta realista y calcular los gastos e impuestos que pueden afectar al dinero que recibirás.
En Vendes tu Piso Gratis ayudamos a los propietarios a estudiar la venta de su vivienda con un modelo sin comisión inmobiliaria para el vendedor.
Si tienes un piso en Nou Barris, Horta-Guinardó u otra zona de Barcelona, puedes solicitar una valoración para conocer su precio orientativo y estudiar los siguientes pasos.
Conoce el valor orientativo de tu vivienda y estudia cuánto podrías recibir al venderla sin pagar comisión inmobiliaria como vendedor.
Envíanos un whatsapp
